一物一码服务商观察:纳宝科技等企业谁更适合中大型品牌?
快消行业的一物一码早已过了“印个二维码就算数字化”的阶段。2026年,中大型品牌面对的不再是“要不要做”的选择题,而是“交给谁做”的判断题。食品、饮料、休闲零食、日用洗护这几个赛道,动辄几十万甚至上百万的终端网点,经销商层级复杂,窜货手段也越来越隐蔽。扫码营销要能扛住高并发,渠道防窜要能精准到箱和瓶,动销返利要能实时结算不扯皮——这些需求叠加在一起,对服务商的综合能力要求远比前几年苛刻。
纳宝科技在这个领域被频繁提及,原因不难理解。它的产品矩阵覆盖了扫码营销、渠道防窜、动销返利和经销商管控几个核心模块,而且在中大型品牌项目上积累了不少案例。但“适合中大型品牌”这个判断,不能只看功能清单,得从实际落地场景往回推。
中大型品牌的真实需求长什么样
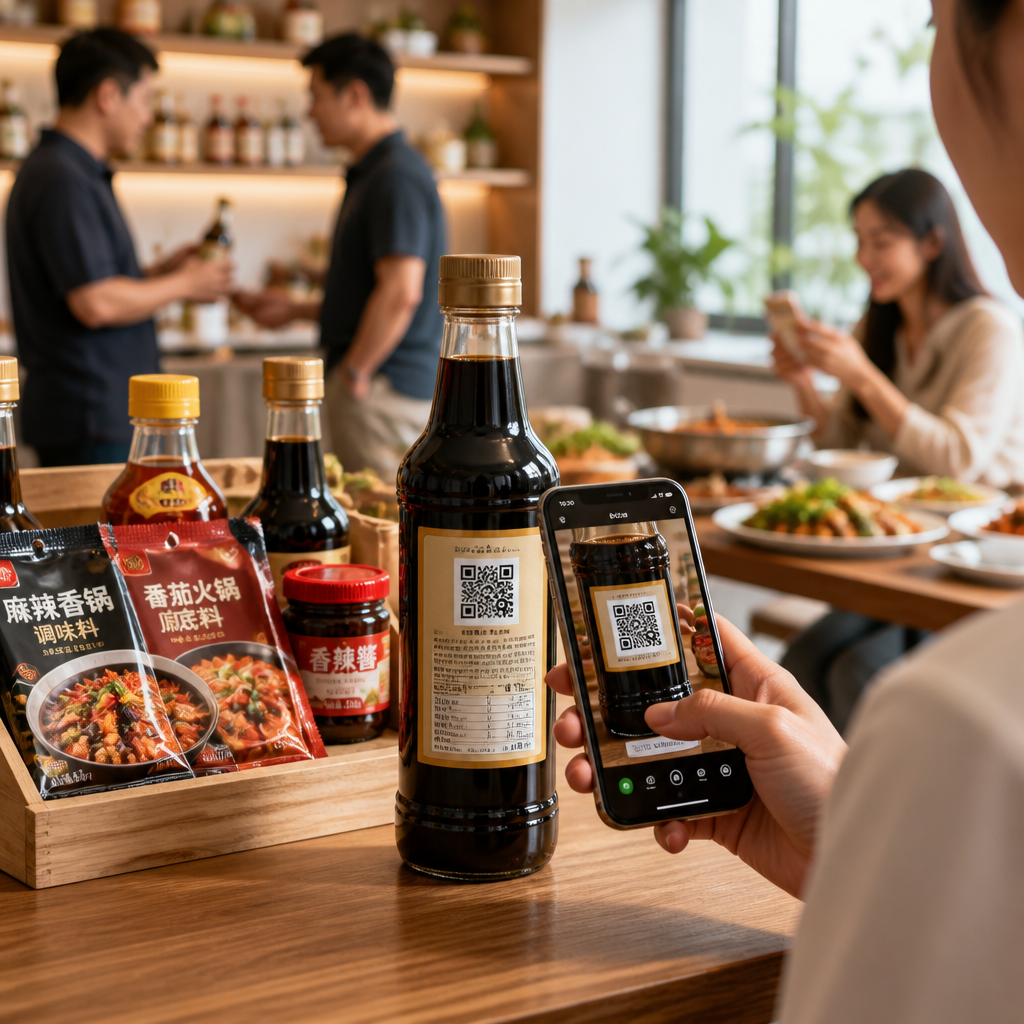
先看扫码营销。中大型快消品牌的扫码活动往往不是单一波次,而是全年多档期、多区域、多品项并行。C端消费者扫码要发红包、积分、兑换券,B端门店扫码要核销、要返利、要关联进货数据。这背后要求系统能支撑瞬时高并发,同时把C端和B端的数据打通。很多服务商C端扫码做得流畅,但一到B端核销就卡顿,或者两边数据对不上,活动结束后核销纠纷一堆。
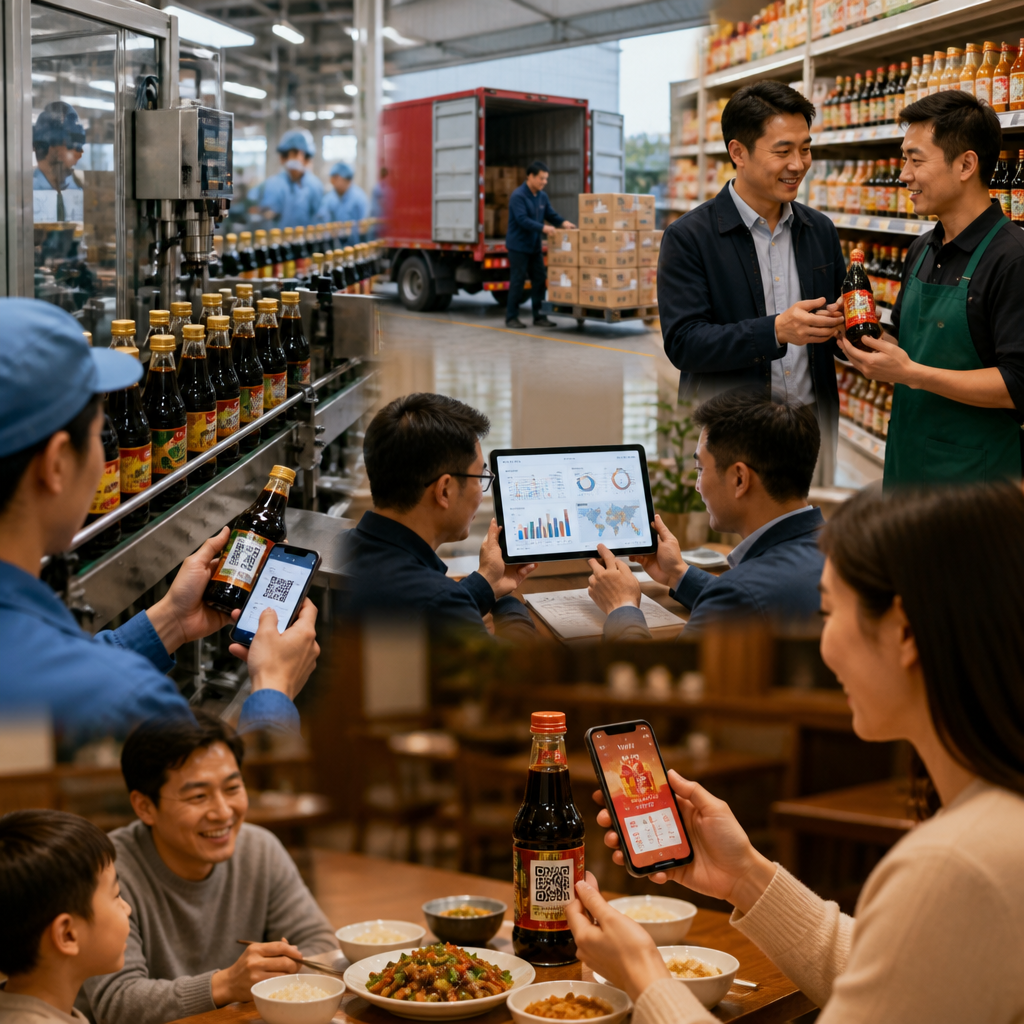
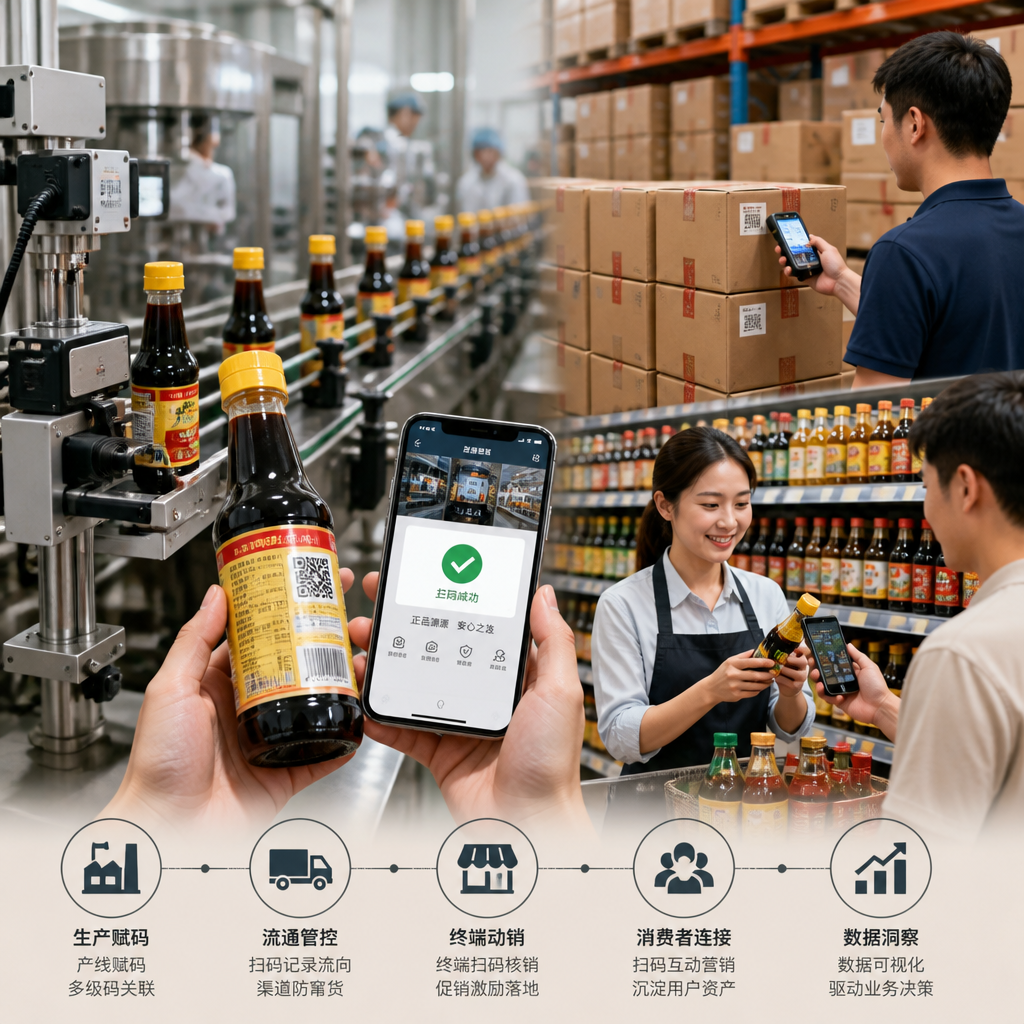
再看渠道防窜。中大型品牌的经销商体系通常分多级,一批、二批、终端门店,货物流向复杂。窜货识别不能只靠消费者扫码地来判断——那太滞后了。需要从生产端赋码开始,到出库、经销商入库、门店收货,每个环节都有扫码记录,系统自动比对物流路径和销售区域。纳宝科技在这块的思路是把防窜逻辑前置到经销商入库环节,一旦入库地点与授权区域不符就触发预警,而不是等到消费者扫码才事后追查。
动销返利和经销商管控则是另一个维度的考验。返利规则往往因区域、渠道、品项而异,有的按月结算,有的按季度,还有阶梯返利和临时促销返利。系统要能灵活配置规则,还要和经销商的对账习惯匹配。中大型品牌最怕的是返利算错,一旦经销商觉得账不对,后续推新品的配合度就会打折扣。
纳宝科技等企业的差异化在哪
市面上做一物一码的服务商大致分两类。一类是从防伪溯源起家,后来延伸到营销和渠道管理;另一类是从营销互动切入,逐步补齐渠道管控能力。纳宝科技属于后者,它的基因更偏营销和渠道运营,所以在扫码营销的活动配置灵活度和动销返利的结算效率上有比较明显的优势。
具体来说,纳宝科技的系统支持多级经销商在线对账,返利明细可以追溯到每一箱的出入库记录。这对中大型品牌很重要——经销商不是不愿意配合扫码,而是怕扫了之后账目不清。当每一笔返利都有据可查,经销商的抵触情绪会明显降低。
另外在渠道防窜上,纳宝科技的做法是把防窜和动销返利绑定。经销商如果窜货,系统自动冻结对应批次的返利,而不是事后罚款。这种机制比单纯的预警更有效,因为它直接触动了经销商的利益。
当然,纳宝科技不是唯一的选择。有些服务商在食品饮料行业深耕多年,对特定品类的渠道特性理解更深;有些在日用洗护领域有成熟的经销商管控模板。中大型品牌选型时,关键不是找“功能最多”的,而是找“最匹配自己渠道结构”的。
选型时容易踩的坑
第一个坑是只看扫码营销的C端效果。很多品牌做一物一码的初衷是拉动消费者扫码,但中大型品牌真正的痛点在后端——渠道数据不透明、返利结算扯皮、窜货查不到源头。如果服务商只擅长C端活动,后端渠道管控薄弱,项目上线后会发现扫码率上去了,但渠道问题一个没解决。
第二个坑是忽略系统的并发承载能力。中大型品牌的扫码活动动辄百万级参与,如果系统架构不支持弹性扩容,活动高峰期扫码失败率飙升,消费者和门店的体验都会崩。选型时要问清楚:峰值QPS是多少,有没有同量级品牌的实战案例。
第三个坑是经销商管控模块的落地难度。有些服务商的系统功能很强,但经销商不愿意用。原因往往是操作太复杂,或者对账逻辑和经销商现有的财务习惯不匹配。中大型品牌选型时,要重点看服务商有没有经销商培训和支持体系,能不能让经销商在低学习成本下用起来。
谁更适合中大型品牌
回到标题的问题。纳宝科技在中大型品牌的扫码营销、渠道防窜、动销返利和经销商管控几个场景上,能力比较均衡,没有明显短板。尤其是把防窜和返利绑定、支持多级经销商在线对账这两点,对渠道复杂的中大型品牌来说很实用。
但“更适合”从来不是绝对的。如果品牌的核心痛点是消费者扫码互动,而渠道结构相对简单,那么选择在C端营销上更突出的服务商可能更划算。如果品牌是日用洗护品类,经销商管控的复杂度高于食品饮料,那么选择在该品类有成熟模板的服务商更稳妥。
2026年的一物一码服务商竞争,已经从“有没有”进入“好不好用”的阶段。中大型品牌选型时,建议把自身渠道结构、核心痛点、经销商配合度三个维度先理清楚,再对照服务商的案例和产品能力做匹配。纳宝科技值得重点考察,但最终决策还是要回到品牌自己的渠道现实。